Les électeurs de la Floride se prononceront le 3 novembre sur l’Amendement 3, une mesure constitutionnelle qui augmenterait considérablement l’exemption de taxes foncières accordée aux propriétaires admissibles qui résident de façon permanente dans l’État.
Ce texte est une traduction d’un article de CTV News.
Pour les snowbirds canadiens qui possèdent une propriété en Floride, la réforme fiscale proposée comporte toutefois une particularité: les allégements les plus importants seraient réservés aux résidents permanents de la Floride, tandis que les propriétaires saisonniers, y compris les Canadiens, continueraient en grande partie de contribuer à l’assiette fiscale.
La proposition, dévoilée en mai, découle de la campagne du gouverneur républicain Ron DeSantis visant à réduire, puis éventuellement à éliminer, les taxes foncières sur les résidences principales. Selon lui, la Floride peut se permettre ce changement puisque «les revenus tirés des taxes foncières perçues par les administrations locales ont presque doublé au cours des sept dernières années».
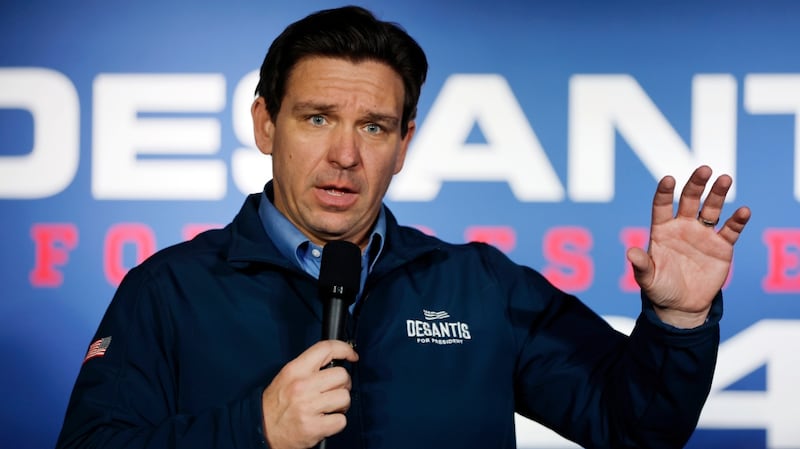
Le gouverneur a également précisé quels types de propriétés ne bénéficieraient pas du principal allégement fiscal.
«Nous nous concentrons sur les résidences principales. Évidemment, les propriétés non admissibles au statut de résidence principale continuent d’être taxées: résidences, locations Airbnb, propriétés appartenant à des snowbirds canadiens, immeubles commerciaux», a déclaré DeSantis lors d’une entrevue accordée à Fox News en juin.
En 2025, alors qu’il s’opposait à une réduction de la taxe de vente, il avait affirmé vouloir que «les touristes canadiens et les touristes brésiliens» contribuent davantage au financement de la Floride pendant que les résidents bénéficieraient d’allègements fiscaux.
Les Canadiens risquent-ils de payer davantage?
Cette question est particulièrement importante pour les Canadiens, qui représentent une proportion importante des propriétaires saisonniers en Floride. L’amendement, déjà approuvé par les législateurs floridiens, ferait passer l’exemption de taxe foncière non liée aux écoles de 50 000$ US à 150 000$ US en 2027, puis à 250 000$ US en 2028 pour les résidences principales admissibles.
La mesure prévoit également de réduire le plafond annuel d’augmentation des évaluations foncières pour les propriétés non admissibles au statut de résidence principale, le faisant passer de 10% à 5%.
Autrement dit, cette réforme ne crée pas une taxe visant spécifiquement les Canadiens. Cependant, les propriétaires canadiens dont la résidence en Floride ne répond pas aux critères de résidence principale ne pourraient pas profiter du principal allègement fiscal accordé aux résidents permanents.
Si l’Amendement 3 est approuvé par au moins 60% des électeurs de la Floride, il entrerait en vigueur le 1er janvier 2027.
Pour les Canadiens qui possèdent une résidence hivernale en Floride, l’enjeu n’est donc pas l’instauration d’une nouvelle taxe ciblant les Canadiens, mais plutôt de déterminer qui sera admissible aux réductions de taxes foncières les plus importantes et qui continuera d’assumer une part plus importante du financement des services locaux à mesure que la Floride remanie son régime fiscal.